Erhöhungen im zweistelligen Prozentbereich sind zu erwarten. In den letzten Jahren war eine eher stagnierende Preisentwicklung bei geringer Nachfrage für Stahl zu beobachten. Seit Mitte letzten Jahres ist jedoch eine dramatische Aufwärtsbewegung zu beobachten.
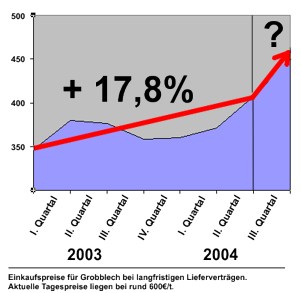
Bereits im November 2003 hatte der weltgrößte Stahlkonzerns Arcelor, eine Preiserhöhung um bis zu 30 €/t angekündigt. Thyssen Krupp folgte im Februar mit der Ankündigung einer Verteuerung um bis zu 40 €/t ab April 2004. Auch die Corus Group plc, Europas drittgrößter Stahlhersteller, wird nach einer aktuellen Meldung zum 01.07.2004 die Preise nochmals um ca. 85 €/t anheben. Damit steigen die Preise auf nie erreichte Rekordhöhe.
Eine ähnliche Entwicklung ist seit einigen Monaten auch bei Kupfer, Blei, Zinn und Nickel zu beobachten.
Als Hauptursache für diese rasante Entwicklung nennen die Stahlproduzenten die zunehmende Verknappung der Rohstoffe auf dem Weltmarkt, da Schwellenländer, vornehmlich China, zunehmend in die eigene Produktion einsteigen.
Im vergangenen Jahr steigerte China seine Stahlimporte um über 50% und löste damit die USA als weltgrößten Stahlimporteur ab. Eng verwoben mit dieser Nachfragesituation sind auch die Rückwirkungen auf den Rohstoffmarkt.
Bei Eisenerz ist mittlerweile eine kritische Versorgungslage eingetreten, auch Kohle und Koks haben sich seit Jahresanfang nochmals um 25% verteuert. Damit ist allein der Preis für Koks ist in vier Jahren von rund 60 auf bis zu 450$/t gestiegen.
Auch der zur Stahlherstellung notwendige Stahlschrott sieht sich einer immensen Verteuerung ausgesetzt. Nach Angaben des Wirtschaftsverbands der Stahl- und Metallverarbeitung e. V. (WSM) ist der Preis für eine Tonne Schrott auf das Rekordhoch von 170 € gestiegen
Hinzu kommt, dass sich die Frachtraten im Überseehandel aufgrund extremer Verknappung des Laderaums gegenüber dem Jahresmittel 2002 teilweise verfünffacht haben.
Nach Einschätzung des BDH kann nicht davon ausgegangen werden, dass sich diese dramatischen Marktsituationen in absehbarer Zeit wieder beruhigen wird, vielmehr ist in 2004 mit weiter steigenden Preisen zu rechnen. Auch Lieferengpässe und Kontingentierung sind zu befürchten.
Aber auch bei einer Abschwächung der Nachfrage aus Fernost ist nicht mit drastisch fallenden Preise zu rechnen. Die Strukturmaßnahmen der letzten Jahre und Jahrzehnte in der Stahlindustrie haben zu einem Abbau der Kapazitäten und der Konzentration weniger marktbestimmender Konzerne geführt, die mittlerweile über das Potential verfügen, hohe Preise auch in wirtschaftlich schwierigen Zeiten durchzusetzen und zu halten.
Die momentane dramatische Preisentwicklung ist daher nicht als kurzfristiges Zwischenspiel, sondern als langfristige Kalkulationsgrundlage anzusehen.
Was den Erzeugern noch schmecken wird, lässt die verarbeitende Industrie sauer aufstoßen. Diese Entwicklung ist für die derzeitige Konjunktur sehr negativ zu sehen. In Deutschland ist es bereits zu Produktionsdrosselungen und Entlassungen gekommen. Die metallintensive SHK-Branche wird wohl nicht umhin kommen, die deutlich gestiegenen Rohstoff- und Einkaufspreise an ihre Kunden weiterzugeben.